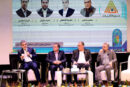
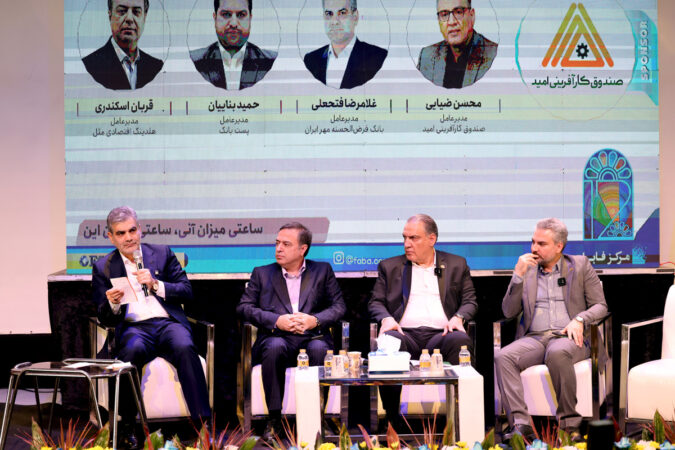
مدیرعامل بانک مهر ایران در دوازدهمین رویداد تراکنش با اشاره به عبور منابع بانک از مرز ۱۰۰۰ همت، گفت: بیش از ۹۵ درصد افتتاح حسابها و ۹۳ درصد پرداخت تسهیلات بانک بهصورت غیرحضوری انجام میشود و با راهاندازی بازارگاه کیومارت و اختصاص ۵۰ همت بودجه برای اقتصاد دیجیتال، بهصورت همزمان در نقش بانک و پلتفرم ظاهر شدهایم.
به گزارش سرزمین مانا به نقل از پایگاه اطلاعرسانی قرضالحسنه، دکتر «غلامرضا فتحعلی» مدیرعامل بانک مهر ایران در نشست «تسهیلات خرد؛ مأموریت بانک یا پلتفرم» در دوازدهمین رویداد تراکنش با اشاره به جایگاه شبکه پرداخت در کشور اظهار داشت: شبکه پرداخت در ایران بهخوبی توسعه یافته و تقریباً تمامی نقاط کشور، از شهرهای بزرگ تا روستاها، از این زیرساخت برخوردارند.
فتحعلی با تشریح وضعیت تسهیلات خرد در شبکه بانکی، گفت: سهم تسهیلات خرد از کل تسهیلات بانکی در سال ۱۴۰۲ حدود ۱۹ درصد بود که این رقم در سال ۱۴۰۵ به ۲۳ درصد رسیده است. پیشبینی میشود حجم این تسهیلات تا پایان سال به حدود ۳۰۰۰ همت برسد که حدود ۴۷ درصد آن به تسهیلات قرضالحسنه اختصاص دارد.
وی افزود: همچنین رشد بازار خرید اعتباری (BNPL) طی سالهای ۱۴۰۱ تا ۱۴۰۵ در ایران رشد مطلوب داشته، در سطح جهانی نیز در سال ۲۰۲۵ حدود ۳۶۲ میلیارد دلار فروش آنلاین با استفاده از این ابزار انجام شده است.
مدیرعامل بانک مهر ایران با اشاره به عملکرد بانک، اظهار داشت: منابع بانک پس از ۱۹ سال فعالیت به بیش از ۱۰۰۰ همت رسیده است. حدود ۹۵ درصد افتتاح حسابها و حدود ۹۳ درصد تسهیلات بانک بهصورت غیرحضوری انجام میشود و بانک با بهرهگیری از هوش مصنوعی و فناوریهای نوین توانسته احراز هویت و زیستسنجی را انجام دهد و پرداخت تسهیلات را از طریق سامانه ضمان محقق کند.
فتحعلی پایینبودن کارمزدها و ارائه خدمات غیرحضوری را مزیت رقابتی بانک مهر ایران برشمرد و گفت: بر اساس برنامه جامع راهبردی که اکنون در مرحله جاریسازی و پیادهسازی قرار دارد، توسعه خطوط کسبوکار، تنوعبخشی به خدمات و توسعه بانکداری دیجیتال در نخستین بانک قرضالحسنه کشور دنبال میشود.
وی افزود: امروز بانک مهر ایران خدمات مالی و بانکی مکمل را نیز بر پایه سپرده و تسهیلات ارائه میکند و با ایجاد سرزمین هوشمند مهر، پلتفرمهایی متناسب با نیاز مشتری تحلیل، طراحی و اجرا میکند.
مقایسه بانک و پلتفرمهای اعتباری
مدیرعامل بانک مهر ایران با مقایسه عملکرد بانک و پلتفرمهای اعتباری اظهار داشت: پیشبینی میشود پلتفرمهای اعتبار خرید تا پایان سال ۱۴۰۵ حدود ۷۰ همت تسهیلات پرداخت کنند و این در حالی است که حجم تسهیلات پرداختی بانک مهر ایران در یک ماه، معادل عملکرد کل ۱۲ ماهه این پلتفرمهاست.
فتحعلی با اشاره به دلایل استقبال مشتریان از پرداخت اعتباری (BNPL)، گفت: افزایش قدرت خرید با سهم ۵۹ درصد، سهولت و سرعت پرداخت قسطی ۵۳ درصد، بینیازی از ازائه تضمینها با حدود ۵۰ درصد، مدیریت نقدینگی و هزینهها با حدود ۴۶ درصد و نداشتن کارمزد با حدود ۳۷ درصد از مهمترین مزایای این روش از نگاه مشتریان است.
وی افزود: پلتفرمها توانستهاند تجربه کاربری را سادهتر و فرآیندها را اصلاح کنند و اعتبار را در زمان و مکان نیاز و در نزدیکترین نقطه به مشتری ارائه کنند. این آمار نشان میدهد که هزینه، تنها معیار انتخاب مشتری نیست.
مدیرعامل بانک مهر ایران با اشاره به مسیر مشتری برای دریافت خدمات، اظهار داشت: در بانکداری سنتی مشتری باید برای افتتاح حساب و دریافت تسهیلات به شعبه مراجعه کند، در بانکداری دیجیتال با نصب اپلیکیشن حساب را به صورت آنلاین افتتاح و تسهیلات را نیز غیرحضوری دریافت میکند. در پلتفرمهای اعتباری نیز تأمین مالی متناسب با لحظه نیاز و نزدیک به خرید مشتری انجام میشود.
دو چالش اصلی پلتفرمهای اعتباری
فتحعلی با اشاره به چالشهای پیش روی پلتفرمهای اعتباری، گفت: پلتفرمها منابع مستقل ندارند و به منابع بانکها وابستهاند، از اینرو هزینه تجهیز منابع آنها بالاست و میانگین نرخ مؤثر سالانه برای مشتری بیش از ۵۰ درصد میرسد.
وی ریسک اعتباری را دومین چالش این پلتفرمها برشمرد و افزود: تعهدات مشتری در بسترهای مختلف بهصورت جامع و همزمان تجمیع نمیشود و این موضوع به انباشت تعهدات و شکلگیری بدهیهای پنهان منجر میشود. چنین شرایطی ممکن است مشتری از مرز توان مالی خود فراتر رود، اعتباردهنده ارزیابی دقیقی انجام ندهد و سیاستگذار نیز تصویر شفافی از وضعیت و سلامت این بازار در اختیار نداشته باشد.
مدیرعامل بانک مهر ایران با تشریح اقدام بانک در این زمینه اظهار داشت: بانک با راهاندازی سامانه ضمان، مشتریان را بر اساس درآمد، شغل و دارایی اعتبارسنجی و برای آنها رتبه تعیین میکند. در این فرآیند، مدلهای جهانی از جمله مدل مکنزی، بومیسازی شده و تسهیلات و تضامین متناسب با رتبه اعتباری از مشتریان در نظرگرفته میشود.
وی افزود: نتیجه این اقدام، کاهش مطالبات غیرجاری بانک به کمتر از یک درصد بوده، در حالی که این شاخص در پلتفرمهای اعتباری ۳ تا ۴ درصد است.
اقتصاد دیجیتال و بازارگاه کیومارت
فتحعلی با اشاره به ورود بانک مهر ایران به خدمات ارزش افزوده، گفت: ورود جدی به حوزه اقتصاد دیجیتال یکی از مسیرهای مهم بانک برای متنوعسازی درآمدهاست و در همین راستا، بانک در سال جاری حدود ۵۰ همت بودجه برای این حوزه تدوین کرده است.
وی گفت: بانک مهر ایران در اقتصاد دیجیتال به صورت همزمان دو نقش بانک و پلتفرم را ایفا میکند. مشکل پذیرندگان، محدود بودن جغرافیای فروش و نبود اعتبار برای مشتریان است که این بانک با ایجاد بازارگاه کیومارت، از یک طرف محلی برای فروش کالا و خدمات ایجاد کرده و از طرف دیگر محصولات اعتباری متناسب با نیازهای مشتریان و پذیرندگان طراحی کرده است.
مدیرعامل بانک مهر ایران با بیان اینکه سقف تسهیلات در این بازارگاه تا ۱.۵ میلیارد تومان است، افزود: مشتریان حقوقی نیز وارد این بازارگاه شدهاند و حدود ۳۷ هزار قلم کالا و خدمت برای آن در نظر گرفته شده است. سبد کالا وخدمات مورد نیاز خانوار نیز در این بازارگاه پوشش داده میشود.
فتحعلی اضافه کرد: این مدل دغدغه مشتری درباره قیمت تمامشده را کاهش میدهد و برای پذیرنده نیز گستره جغرافیایی فروش ایجاد میکند و از آنجا که این سازوکار بدون افزایش نقدینگی، به افزایش فروش تولیدات کمک میکند، از خاصیت ضدتورمی نیز برخوردار است.
https://sarzaminemana.ir/?p=47050